
Was passiert, wenn die nächste Generation nicht übernimmt?
Wenn Unternehmens- und Vermögensnachfolge auseinanderfallen, braucht es neue Lösungen. Für Mittelständler stellt sich deshalb nicht nur die Frage, wer den Betrieb künftig führt, sondern auch, wie Eigentum, Vermögen und Verantwortung langfristig geordnet werden.
Bis Ende 2029 wollen laut aktuellem Nachfolge Monitoring von KfW Research jährlich rund 109.000 Inhaber kleiner und mittlerer Unternehmen ihren Betrieb an einen Nachfolger übergeben. Gleichzeitig erwägt jede vierte mittelständische Firma eine Geschäftsaufgabe nach dem Rückzug der Senior Generation. Fehlendes Interesse innerhalb der Familie spielt dabei weiterhin eine wichtige Rolle.
Für Unternehmer wird die Nachfolge damit zunehmend auch zur Vermögensfrage: Was passiert mit Unternehmensanteilen, Immobilien und Beteiligungen, wenn die Kinder nicht übernehmen wollen oder mehrere Erben unterschiedliche Interessen verfolgen?
Unternehmensnachfolge ohne familieninternen Nachfolger
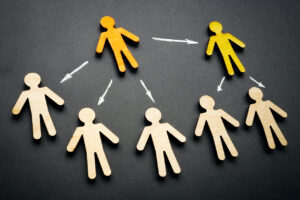
Eine fehlende familieninterne Nachfolge bedeutet nicht automatisch, dass das Unternehmen verkauft oder stillgelegt werden muss. Operative Führung und Eigentum lassen sich getrennt voneinander organisieren. So kann etwa eine externe Geschäftsführung Verantwortung für das Tagesgeschäft übernehmen, während Unternehmensanteile weiterhin im Familienvermögen verbleiben. Gerade für Unternehmerfamilien ist diese Trennung wichtig. Denn nicht jedes Kind, das wirtschaftlich am Geschäft beteiligt werden soll, möchte oder kann zugleich operative Verantwortung übernehmen. Umgekehrt kann ein externes Management den Betrieb weiterführen, ohne selbst Eigentümer zu werden.
Entsprechend frühzeitig sollten sich Rückzugswillige mit grundsätzlichen Fragen beschäftigen – das heißt wer künftig führt, wem das Unternehmen gehören soll und welche Rechte mit den jeweiligen Rollen verbunden sind.
Verkauf, Übertragung oder neue Eigentümerstruktur
Grundsätzlich kommen für die Unternehmensnachfolge mehrere Wege infrage: Der Betrieb kann innerhalb der Familie auf die nächste Generation übertragen werden, etwa durch Schenkung, vorweggenommene Erbfolge oder später durch Vererbung. Eine weitere Möglichkeit ist der Verkauf an das bestehende Management im Rahmen eines Management-Buy-outs. Steigen externe Führungskräfte als Käufer ein, spricht man von einem Management-Buy-in.
Darüber hinaus kann ein Betrieb auch an andere externe Erwerber veräußert werden. Als eigenständige Nachfolgelösung kommt schließlich auch die Überführung des Unternehmens in eine Stiftung infrage, um Eigentum und Nachfolge langfristig von einzelnen Familienmitgliedern zu entkoppeln. Welche Variante passt, hängt jedoch nicht allein vom Unternehmenswert oder von steuerlichen Überlegungen ab.
Entscheidend ist auch, ob und in welchem Umfang sich die Familie ihren Einfluss auf das Geschäft langfristig sichern möchte, welche Familienmitglieder künftig Eigentum, Erträge oder unternehmerische Verantwortung übernehmen sollen und ob bestimmte Vermögenswerte dauerhaft gebündelt bleiben sollen. Gerade bei mehreren Erben kann ohne entsprechende Nachfolgeregelung das Risiko entstehen, dass sich Firmenanteile oder Immobilien über mehrere Generationen zunehmend aufteilen.
Familienvermögen langfristig sichern
Unterschiedliche Vorstellungen darüber, wie viel investiert oder ausgeschüttet werden soll, wie sich das Unternehmen strategisch weiterentwickelt oder ob ein späterer Verkauf infrage kommt, können gemeinsame Entscheidungen der Erben oder Gesellschafter deutlich erschweren.
Wer das verhindern möchte, kann eine Familienstiftung als mögliche Gestaltungsform in Betracht ziehen. Rechtlich ist eine Stiftung eine mit Vermögen ausgestattete, mitgliederlose juristische Person, die dauerhaft einen vom Stifter bestimmten Zweck verfolgt. Für ihre Entstehung sind nach § 80 BGB unter anderem ein Stiftungsgeschäft und die Anerkennung durch die zuständige Behörde erforderlich. Je nach Gestaltung können Unternehmensanteile, Immobilien, Beteiligungen, Wertpapiere oder liquide Mittel eingebracht werden.
Bei einem Familienunternehmen kann die Stiftung beispielsweise Gesellschafterin werden, während die operative Leitung bei Angehörigen oder einem externen Management liegt. Zugleich können Begünstigte nach den Vorgaben der Satzung wirtschaftlich beteiligt werden, ohne selbst Eigentümer der einzelnen Vermögenswerte zu sein. Auf diese Weise lässt sich insbesondere dann eine stabile und langfristig angelegte Eigentümerstruktur sichern, wenn innerhalb der Familie kein geeigneter oder übernahmewilliger Nachfolger für die unternehmerische Verantwortung zur Verfügung steht.
Familienvermögen langfristig sichern
Eine Familienstiftung führt allerdings nicht automatisch zu einer steuerlich günstigeren Vermögensnachfolge. Je nach Ausgestaltung, Vermögensstruktur und familiärer Situation kann sie steuerliche Vorteile bieten, eine pauschale Bewertung ist jedoch kaum möglich.
Bereits die Übertragung von Vermögen aufgrund eines Stiftungsgeschäfts unter Lebenden kann Schenkungsteuer auslösen. Hinzu kommt die sogenannte Erbersatzsteuer, die den regulären Generationenwechsel steuerlich nachbildet und jeweils in Abständen von 30 Jahren anfällt. Darüber hinaus unterliegen Familienstiftungen mit Sitz oder Geschäftsleitung im Inland grundsätzlich der Körperschaftsteuer, soweit sie steuerpflichtige Einkünfte erzielen.
Steuerliche Effekte sollten deshalb nicht isoliert betrachtet werden. Entscheidend ist vielmehr, ob die gewählte Struktur zur Nachfolgeplanung, zur Zusammensetzung des Vermögens und zu den langfristigen Interessen der Familie passt. Auch die wirtschaftliche Tragfähigkeit der Stiftung muss gewährleistet sein. § 82 BGB setzt für die Anerkennung der Stiftung voraus, dass die dauerhafte und nachhaltige Erfüllung des Stiftungszwecks gesichert erscheint. Das eingebrachte Vermögen und die daraus erzielbaren Erträge müssen daher so bemessen sein, dass die Stiftung ihre Aufgaben langfristig erfüllen kann.
Nachfolge frühzeitig und strategisch planen
Wollen Kinder das Unternehmen nicht übernehmen, muss das weder das Ende des Betriebs noch eine Aufteilung des Familienvermögens bedeuten. Um eine passende Nachfolgelösung zu entwickeln, sollten Unternehmer im ersten Schritt klären, wie Eigentum, operative Führung und wirtschaftliche Teilhabe künftig verteilt werden sollen. Darauf aufbauend lassen sich diese Bereiche in einer tragfähigen Struktur miteinander verbinden.
Eine Familienstiftung kann eine Lösung sein, wenn Vermögen langfristig gebündelt und die Familie wirtschaftlich eingebunden bleiben soll, obwohl die operative Verantwortung außerhalb der Familie liegt. Sie ist jedoch nur eine von mehreren Möglichkeiten. Wer frühzeitig klärt, welche Rolle Familie, Management und Eigentümer künftig übernehmen sollen, schafft die Grundlage für eine Nachfolgestruktur, die nicht von einer einzigen Person abhängig ist.
Literatur&Weblinks
- Sascha A., Drache; Falsch reich. Bourdon Verlag GmbH, 2026.
- Varianten der Nachfolgeregelungen. IHK
Bildnachweis: istockphoto.com/Sanja Radin

Kommentare